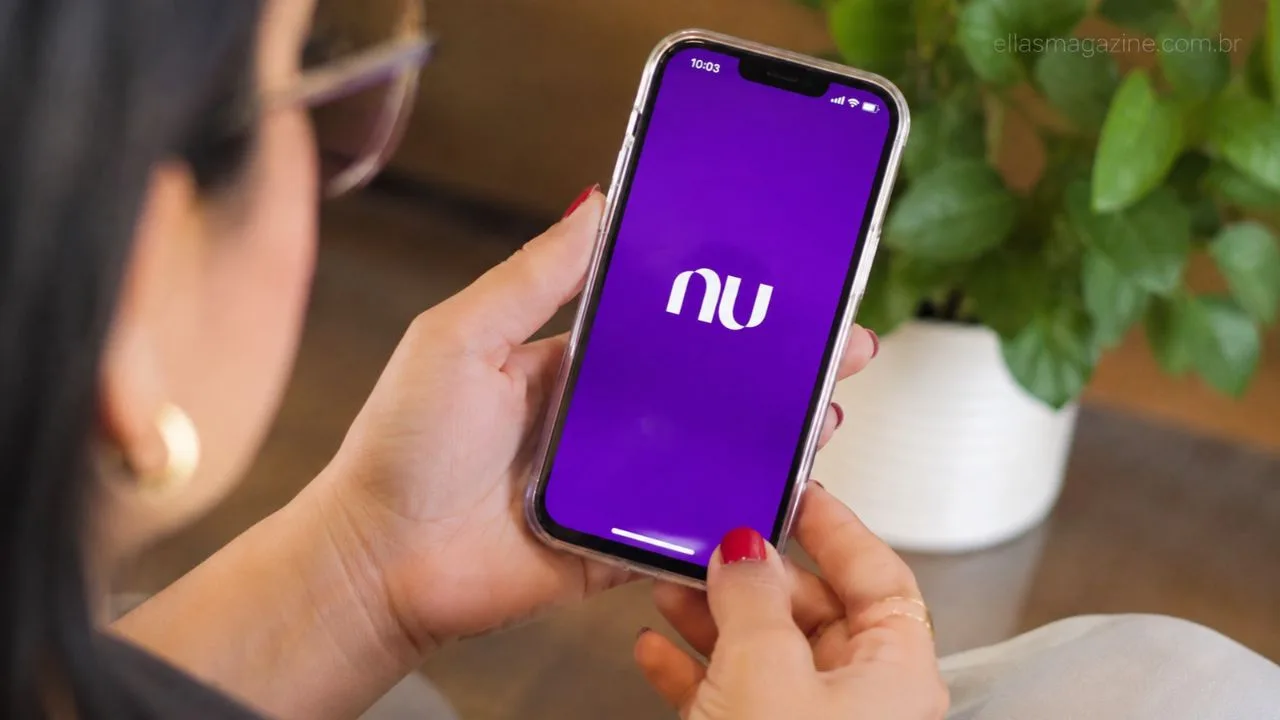
Nubank agora é banco, e a pergunta que todo mundo faz é: preciso mexer em alguma coisa? Não. Na sexta-feira (13), o Banco Central aprovou a compra do Banco Porto Real de Investimentos pelo Nubank.
Esse negócio entrega a licença bancária que faltava para a empresa continuar usando as palavras “banco” e “bank” sem esbarrar na regra do regulador. O aplicativo, a NuConta, o cartão de crédito e a marca roxinha continuam exatamente como estão.
Segundo o próprio Nubank, a conclusão da compra acontece nos próximos dias. A empresa também afirma que colocar a nova licença dentro do conglomerado da Nu Pagamentos não gera exigência extra de capital nem de liquidez. Traduzindo: o que mudou foi a papelada, não a rotina de quem paga boleto pelo celular.
Por que o Nubank precisou virar banco para continuar sendo Nubank?
Tudo começou em novembro de 2025, quando o Banco Central e o Conselho Monetário Nacional publicaram a Resolução Conjunta nº 17. A regra proíbe que instituições sem autorização de banco usem termos como “banco” e “bank” em nome, marca e domínio.
A ideia é evitar que o consumidor ache que está num banco quando, na verdade, está numa instituição de pagamento ou numa financeira. O BC estimou que entre 15 e 20 empresas seriam atingidas.
O Nubank, com mais de 120 milhões de clientes no Brasil, estava no meio dessa lista. Poucos dias depois da norma, em dezembro, a empresa avisou que buscaria a licença em 2026.
Havia dois caminhos: pedir a autorização do zero ao BC, processo mais demorado, ou comprar uma instituição que já tivesse o documento. Em julho, o Nubank anunciou a segunda via. E o prazo máximo de um ano para a adequação vence justamente agora, em novembro.
Quem é o Banco Porto Real e por que ele foi o escolhido?
Aqui está a parte curiosa. O Banco Porto Real foi fundado em 1992, na cidade de Porto Real, no interior do Rio de Janeiro, e sempre trabalhou com crédito para clientes de atacado, ou seja, empréstimos para empresas grandes. Não tem agência badalada nem multidão de correntistas. Em março, segundo dados do próprio BC, tinha R$ 32,1 milhões em ativos.
O valor da transação não foi divulgado. Então vale a pergunta: por que uma fintech gigante compraria algo tão pequeno? Porque o que interessava era o papel, e não o tamanho. Uma licença já existente evita a espera de uma autorização nova.
O Nubank comprou o direito de se chamar banco, e não uma estrutura para atender clientes. Aliás, essa é a leitura mais honesta do negócio: foi um movimento de conformidade, mais do que uma virada de estratégia.
O que muda na sua conta, no seu cartão e no app?
Na prática, nada. A empresa informa que as funcionalidades seguem funcionando normalmente e que ninguém precisa fazer ajuste, recadastro ou migração. A conta digital, o cartão, os investimentos e os empréstimos continuam nos mesmos lugares do aplicativo.
E agência física? Também não entra na conta. Um banco pode funcionar 100% pelo celular, desde que cumpra as regras do regulador, e é isso que o Nubank já faz há anos.
Há quem esteja se perguntando se o dinheiro fica mais protegido agora. Contudo, a licença por si só não mexe, da noite para o dia, na forma como os produtos funcionam. Se houver qualquer mudança nas condições de contas ou aplicações, ela precisa ser comunicada pelos canais oficiais do Nubank. Fica a dica: acompanhe o app, e não o boato.
Qual é a diferença entre fintech e banco, afinal?
Até agora, o Nubank operava com três autorizações: instituição de pagamento, que sustenta a conta e o cartão; sociedade de crédito, financiamento e investimento, a famosa financeira, que cuida de parte do crédito; e corretora de títulos e valores mobiliários, que cuida dos investimentos. Cada uma permite um conjunto de atividades.
Com a compra, entra a quarta autorização, a de banco. Pelas regras do BC, é ela que dá direito ao nome e à comunicação como banco. Dessa forma, o Nubank continua fazendo o que já fazia, só que agora com a documentação em dia para dizer que é banco sem medo de multa.
Em julho, aliás, o regulador já tinha liberado a Nu Pagamentos para atuar em câmbio, e a empresa disse apenas que avalia oportunidades. Ou seja, o apetite por novos serviços existe, mas nada foi anunciado.
E lá fora? México e Estados Unidos entram na história
O movimento brasileiro faz parte de um quebra-cabeça maior. No México, o Nu já recebeu autorização para operar como banco e mira o posto de maior banco digital do país.
Nos Estados Unidos, a empresa obteve aprovação condicional para criar o Nubank, N.A., um banco nacional, com Roberto Campos Neto, ex-presidente do Banco Central do Brasil, na presidência do conselho. Logo, o Brasil era o último grande mercado onde o roxinho ainda não tinha o carimbo de banco.
Cuidado: assunto quente é isca perfeita para golpe
Esse é o ponto em que eu paro a leitora pelo braço. Toda vez que uma notícia grande sobre banco vira assunto, surgem mensagens falsas dizendo que “sua conta precisa ser migrada” ou que “é preciso atualizar os dados por causa da nova licença”.
Como o próprio Nubank afirma que ninguém precisa fazer nada, qualquer link ou ligação pedindo isso é suspeito. Não clique, não passe senha, não informe código de verificação. Em dúvida, abra o aplicativo oficial e confira por lá.
Então, é só mudança de crachá?
Por enquanto, sim. O roxinho segue igual, só que agora com RG de banco. Mas a gente sabe como funciona: quando uma empresa desse tamanho amplia as autorizações, os lançamentos costumam aparecer depois. Será que o câmbio vira produto do app? Será que vem crédito com novidade?
Suzana é mãe, empreendedora, educadora e apaixonada por animais. Formada em Administração e Pedagogia, leciona e dedica parte de sua rotina à proteção animal, além de comandar sua própria loja, a MF Feminina. No Ellas Magazine, assina os conteúdos sobre moda, beleza, comportamento, maternidade, pets e os mais variados temas do universo feminino.